Le projet de loi de finances pour 2027 contient, à son article 7, une mesure qui toucherait directement les loueurs en meublé au réel : un plafonnement de l'amortissement des locaux et la fin des reports d'amortissements non déduits. Il s'agit d'un projet déposé le 1er octobre 2026, pas d'une loi adoptée. Cet article présente ce que le projet prévoit, ce qu'il ne précise pas, et ce que cela pourrait représenter sur un bien type — en gardant à chaque étape la distinction entre ce qui est écrit et ce qui est interprété.
1 — Ce que prévoit le projetUn plafond sur l'amortissement des locaux
Pour une activité de location meublée non professionnelle, l'amortissement des locaux resterait déductible, mais dans une double limite :
- Location meublée classique : 2,5 % de la valeur du local (hors terrain), sans pouvoir dépasser 7 000 € par an et par foyer fiscal.
- Meublé de tourisme : 1,5 % et 5 000 € par an et par foyer fiscal.
Les deux limites se cumulent : c'est la plus basse qui s'applique. Le plafond en euros est par foyer fiscal, pas par bien — détenir plusieurs logements ne multiplierait donc pas automatiquement l'enveloppe. Le mobilier et les équipements resteraient en dehors de ce plafond.
2 — La fin des reportsLe point le plus lourd à long terme
Aujourd'hui, un amortissement qui ne peut pas être déduit faute de résultat suffisant se reporte sans limite de durée. Le projet y met fin : à compter de 2027, les amortissements non déduits ne seraient plus reportables. Les reports constitués avant le 1er janvier 2027 resteraient utilisables jusqu'au 31 décembre 2036, dans la limite de 50 % du résultat imposable restant.
Autrement dit, la mesure ne réduit pas seulement la déduction annuelle : elle supprimerait aussi le « filet » que représentait le report. Un exemple simple : un résultat restant de 7 000 € ne permettrait d'utiliser qu'au plus 3 500 € de stock ancien cette année-là.
3 — Un exemple chiffréCe que cela pourrait représenter sur un bien type
Prenons un bien dont le bâti amortissable (hors terrain) est de 280 000 €, amorti sur 30 ans, soit environ 9 333 € de dotation annuelle, avec des loyers suffisants pour déduire cet amortissement en entier aujourd'hui.
| Meublé classique | Meublé de tourisme | |
|---|---|---|
| Plafond selon le taux | 280 000 × 2,5 % = 7 000 € | 280 000 × 1,5 % = 4 200 € |
| Plafond en euros | 7 000 € | 5 000 € |
| Plafond retenu (le plus bas) | 7 000 € | 4 200 € |
| Déduction annuelle aujourd'hui | 9 333 € | 9 333 € |
| Déduction perdue chaque année | ≈ 2 333 € | ≈ 5 133 € |
Avec une tranche marginale à 30 % et 18,6 % de prélèvements sociaux, soit environ 48,6 % de taux global, une déduction perdue de 2 333 € représenterait de l'ordre de 1 100 € d'impôt supplémentaire par an en location classique, et de l'ordre de 2 500 € en meublé de tourisme. Ce sont des ordres de grandeur illustratifs : l'effet réel dépend de votre résultat, de votre tranche, et de l'usage que vous faites de vos autres amortissements.
Un bien à 400 000 € de bâti en location classique serait, lui, limité par le plafond en euros (2,5 % donnerait 10 000 €, ramenés à 7 000 €).
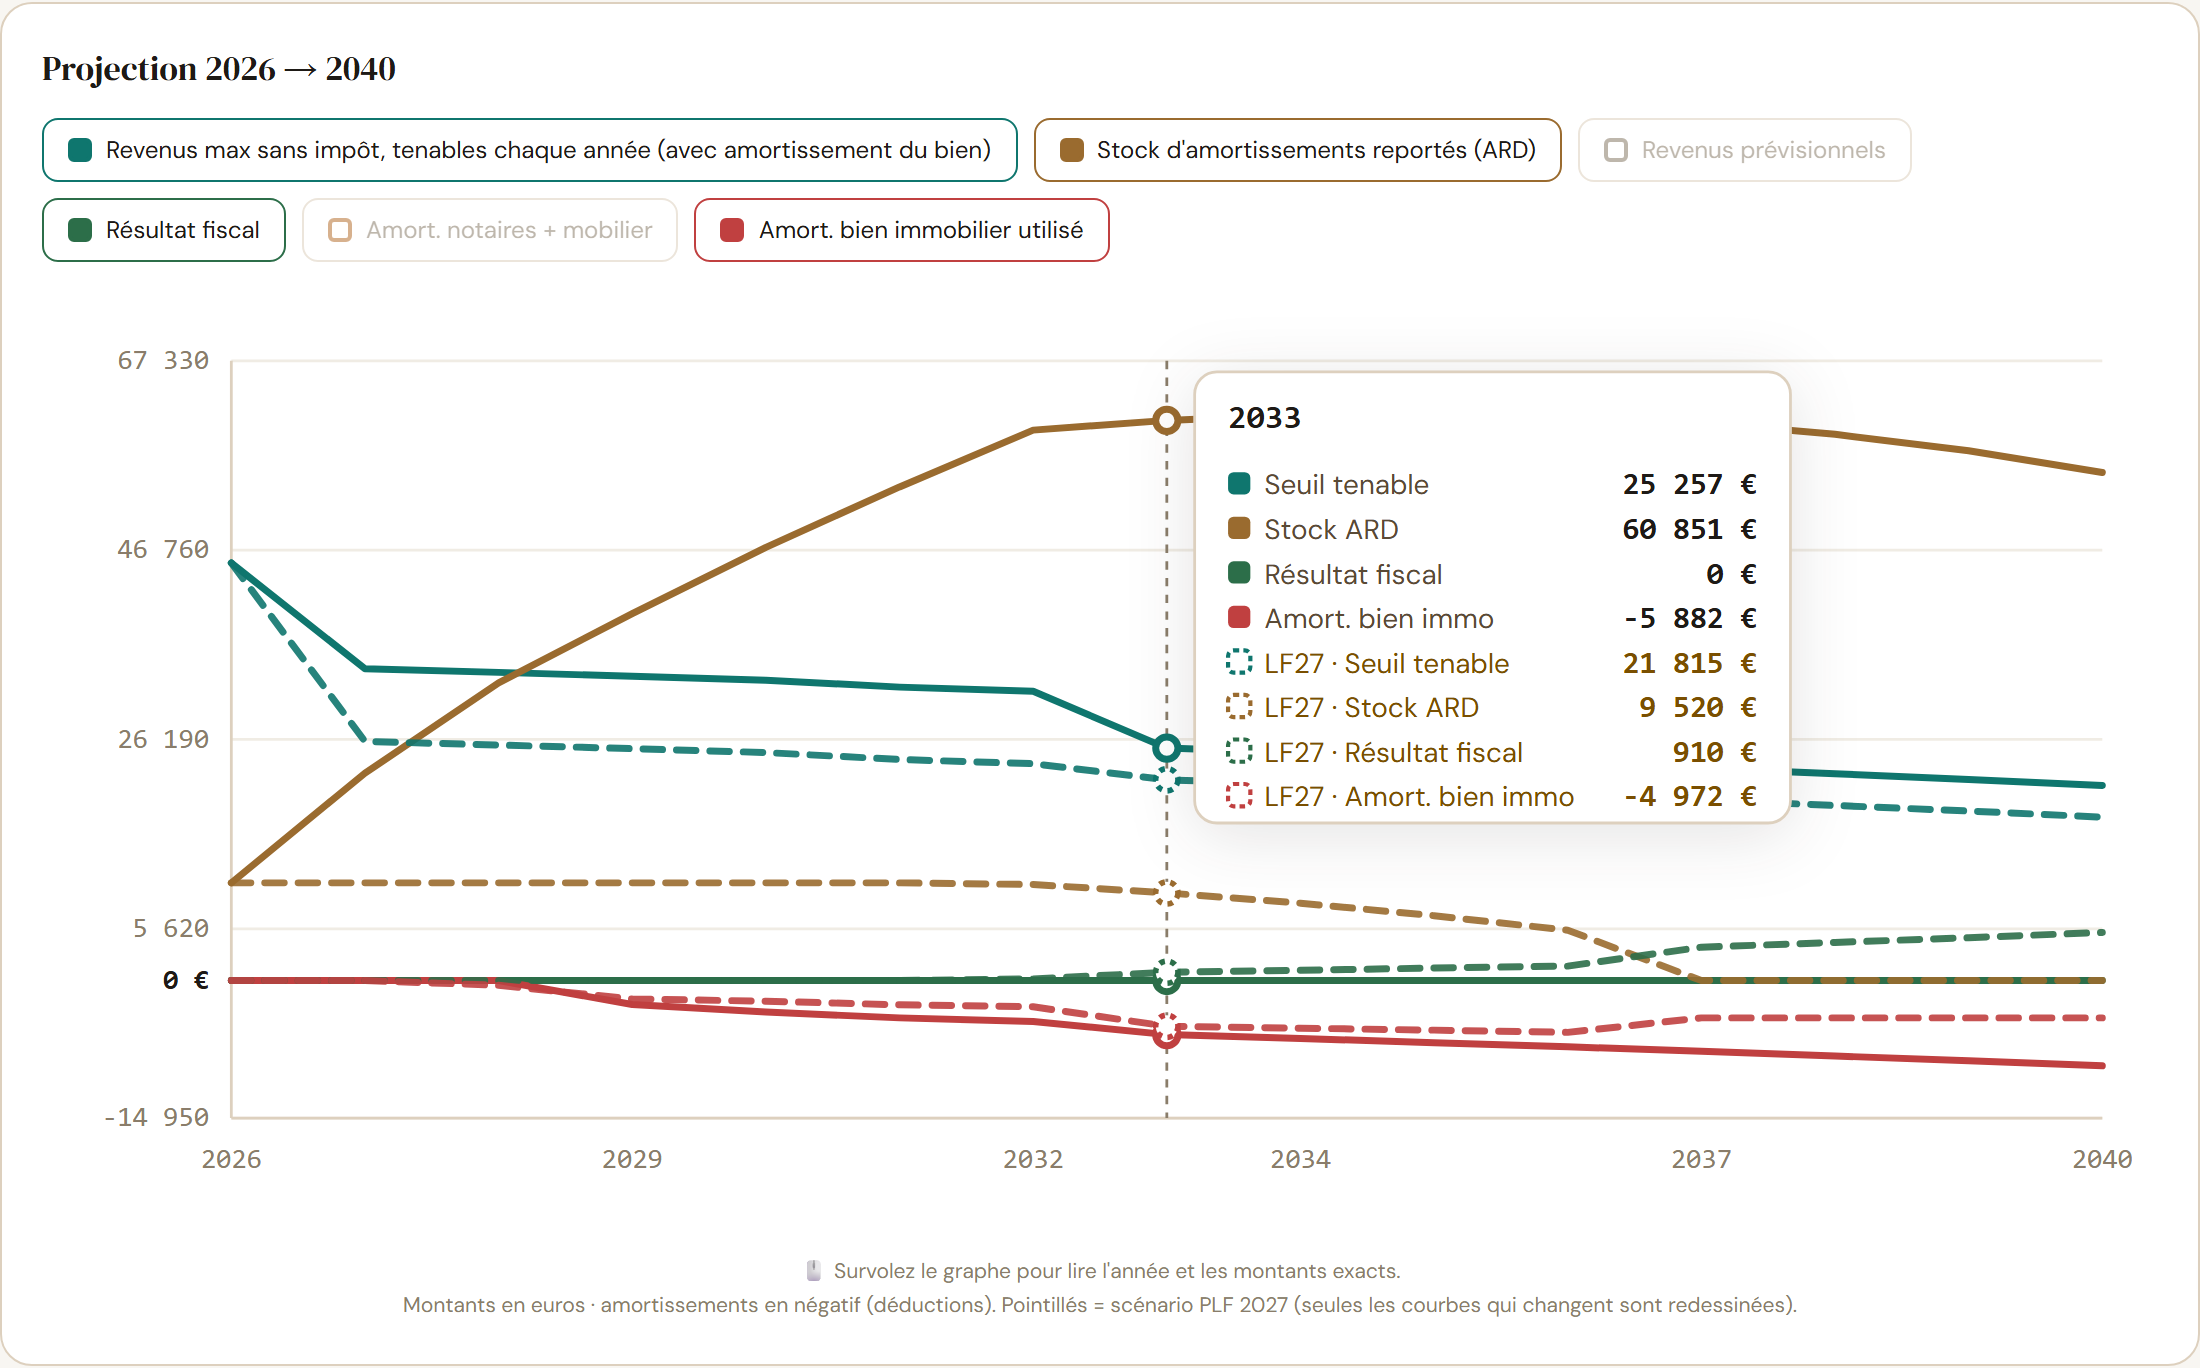
Pour visualiser l'effet dans le temps, voici la projection d'un bien de démonstration (meublé de tourisme, 30 000 € de loyers par an) : les traits pleins montrent les règles actuelles, les pointillés le scénario PLF 2027. L'amortissement du bâti déduit chaque année est plus faible, et le résultat fiscal — nul aujourd'hui — devient positif dès 2027.
4 — Ce que le texte ne tranche pasTrois questions ouvertes
Le projet vise « l'amortissement de ces locaux ». Plusieurs points d'application ne sont pas précisés par cette rédaction, et il serait prématuré de les présenter comme réglés :
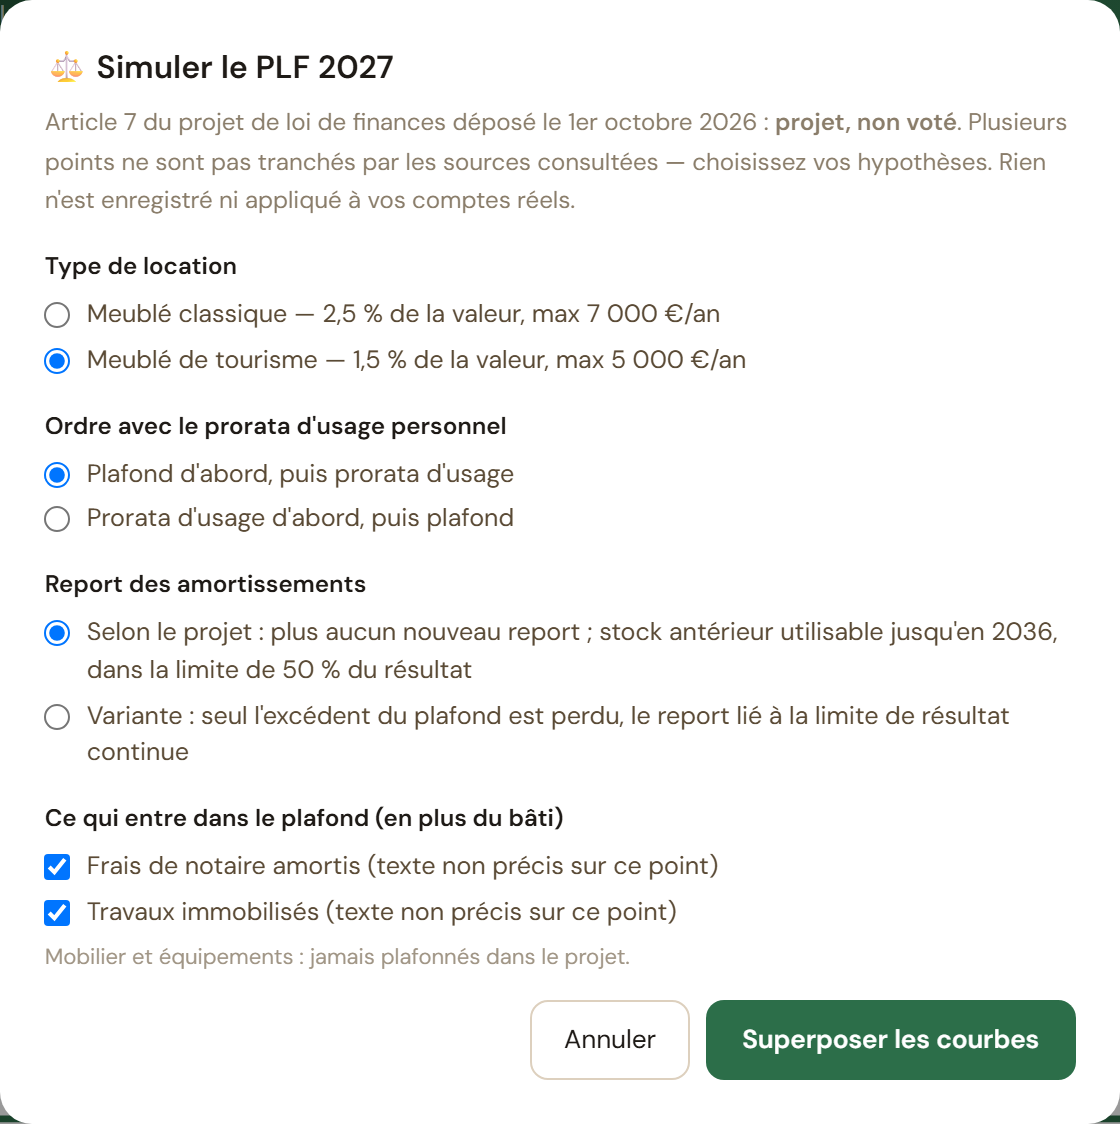
- Les frais de notaire amortis sont-ils dans l'assiette du plafond ? Ils suivent comptablement l'immeuble, mais rien n'indique que le législateur les y inclut.
- Les travaux immobilisés ? Ceux qui augmentent la valeur amortissable des locaux sont probablement concernés ; un remplacement de composant distinct est plus incertain. Les travaux déduits en charges ne sont pas des amortissements.
- L'articulation avec le prorata d'usage personnel. Prenons 12 000 € de dotation, 50 % d'usage locatif et un plafond de 5 000 € : si le prorata s'applique d'abord, on obtient 6 000 € puis 5 000 € après plafond ; si le plafond s'applique d'abord, 5 000 € puis 2 500 € après prorata. L'écart de 2 500 € ne peut pas être tranché à partir du seul texte.
5 — Et la revente ?Un effet qui joue dans l'autre sens
Depuis la loi de finances 2025, les amortissements du bâti déduits sont réintégrés dans le calcul de la plus-value à la revente. Si le plafonnement était adopté, moins d'amortissement serait déduit chaque année — donc moins d'amortissement à réintégrer à la vente. L'impôt de revente baisserait en partie, ce qui compense, sans l'annuler, la perte de déduction pendant la détention. Seule une simulation sur l'ensemble de la période permet d'en juger.
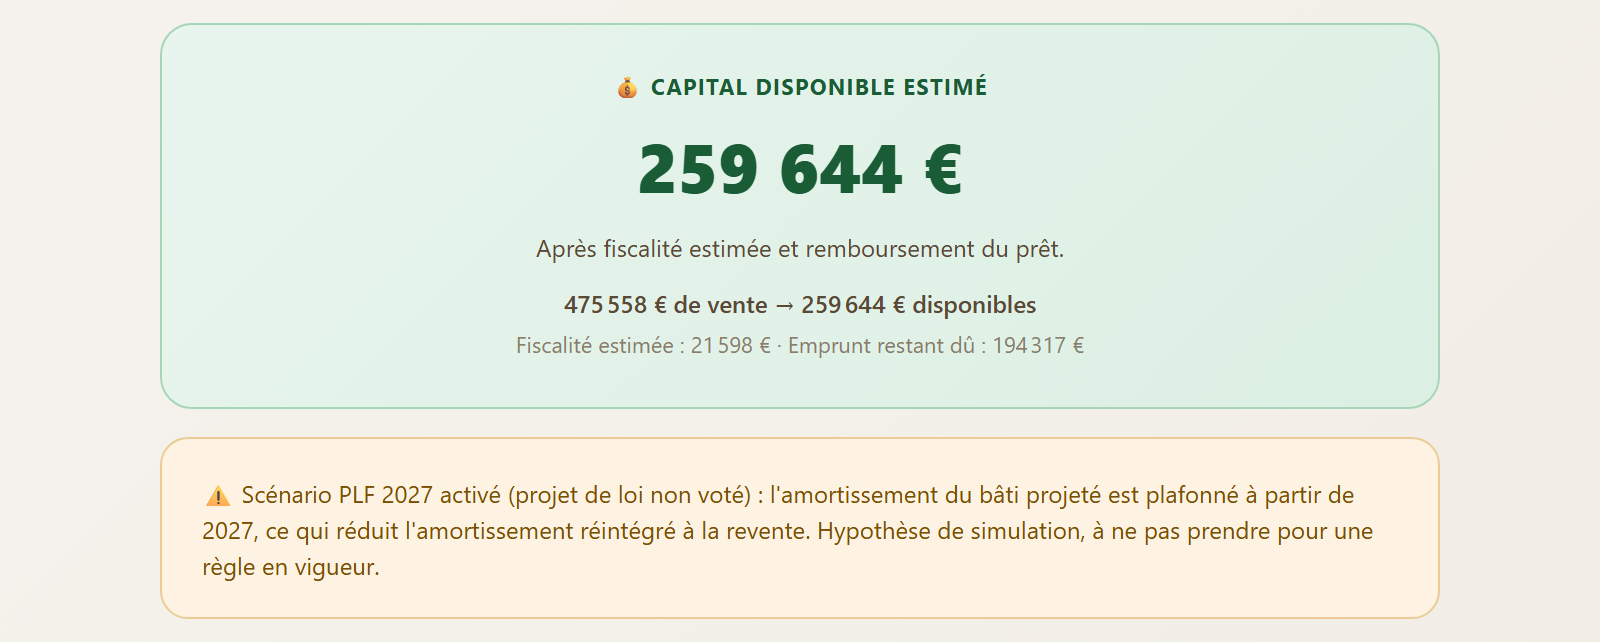
Sur le même bien de démonstration, vendu dans dix ans, la fiscalité estimée de la revente passe d'environ 41 600 € à environ 31 300 € avec le scénario — soit un peu plus de 10 000 € d'impôt de plus-value en moins, à mettre en regard de l'impôt supplémentaire payé chaque année pendant la détention.
6 — Que faire maintenantMesurer, sans agir à l'aveugle
- Ne modifiez pas votre comptabilité réelle : rien n'est applicable.
- Identifiez votre situation : meublé classique ou meublé de tourisme, valeur du bâti hors terrain, dotation annuelle actuelle, stock d'amortissements reportés.
- Évaluez l'ordre de grandeur de l'écart, en gardant plusieurs hypothèses sur les points ouverts ci-dessus.
- Suivez les amendements : c'est dans les prochains mois que ces zones d'ombre se précisent ou se ferment.
Questions fréquentesCe qu'on nous demande le plus souvent
Non. Il figure à l'article 7 du projet de loi de finances pour 2027, déposé à l'Assemblée nationale le 1er octobre 2026. Il doit encore traverser plusieurs mois de débats parlementaires et peut être modifié, amendé ou supprimé. Rien n'est applicable à ce jour.
Selon les analyses publiées, non : la disposition vise l'amortissement des locaux. Le mobilier et les équipements resteraient hors de ce plafond. En revanche, le texte ne précise pas expressément le sort des frais d'acquisition capitalisés (frais de notaire) ni des travaux immobilisés — deux points à surveiller dans la suite de la procédure.
Selon le projet tel que rapporté, les reports constitués avant le 1er janvier 2027 resteraient utilisables jusqu'au 31 décembre 2036, dans la limite de la moitié du résultat imposable restant. Les amortissements qui ne pourraient pas être déduits à partir de 2027 ne seraient en revanche plus reportables.
Pas sur la seule base d'un projet. Les décisions à prendre dépendent de ce que le Parlement adoptera réellement, et plusieurs points d'interprétation restent ouverts. Le plus utile aujourd'hui est de mesurer l'ordre de grandeur sur votre dossier, en gardant en tête que c'est une hypothèse.